Wiktor Podsiadło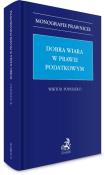
Na pozór mogłoby się wydawać, że dobra wiara jest zagadnieniem istotnym przede wszystkim na gruncie prawa prywatnego, zaś w prawie podatkowym odgrywa marginalną rolę, ograniczoną głównie do problematyki odliczenia podatku naliczonego i opod
299,00 zł
niedostępny
Liczba wyświetlanych pozycji:

Uwaga!!!
Ten produkt jest zapowiedzią. Realizacja Twojego zamówienia ulegnie przez to wydłużeniu do czasu premiery tej pozycji. Czy chcesz dodać ten produkt do koszyka?
TAK
NIE
Wybierz wariant produktu
|
|